
Steuerstrategien für den Mittelstand
Besteuerung von Immobilien
Wir prüfen Immobilienstrukturen, steuerliche Risiken und strategische Potenziale von Immobilienvermögen – mit Blick auf Effizienz, Rechtssicherheit & langfristige Ordnung.




































































































„Für Immobilieninvestoren ist Deutschland ein Steuerparadies.“
Prof. Dr. Christoph Juhn LL.M./StB
Egal, ob Sie eine oder hunderte Immobilien besitzen: Deutschland wird zum Steuerparadies, wenn Sie die richtige Steuerstruktur wählen. Hierfür bieten Privatkauf, Familiengesellschaft, eGbR, gewerblich geprägte GmbH und Co. KG oder Immobilien-GmbH ebenso Vorteile wie nationale und internationale Stiftungsstrukturen.
Wichtig bei der Rechtsformwahl ist nicht nur die Besteuerung im Erwerbszeitpunkt oder bei der laufenden Besteuerung (1 bis 10 Jahre), sondern sie muss auch künftige Strategieänderungen, beispielsweise beim konzerninternen oder familieninternen Verkauf der Immobilien (AfA-Step-up), einem möglichen internationalen Wegzug oder einer langfristigen familieninternen Nachfolgeplanung berücksichtigen.
Deswegen ist es wichtig, dass sie sich mit Beratern in Verbindung setzen, die nicht nur das Steuerrecht, sondern auch Gesellschaftsrecht, Familienrecht und Erbrecht vollumfassend aus einer Hand beraten.

Viele Immobilieninvestoren gehen davon aus, dass die Abschreibung nach dem Kauf feststeht. Tatsächlich kann durch die richtige steuerliche Strukturierung unter bestimmten Voraussetzungen neues Abschreibungsvolumen entstehen.
Besonders interessant ist dies für Privatpersonen mit Immobilienvermögen. Nach Ablauf der Zehnjahresfrist kann ein Verkauf an eine eigene GmbH & Co. KG dazu führen, dass die Immobilie auf Grundlage eines neuen Kaufpreises erneut abgeschrieben wird.
Wer Immobilienvermögen langfristig aufbaut, sollte deshalb nicht nur auf Mieteinnahmen und Wertsteigerungen achten. Oft entstehen die größten steuerlichen Vorteile erst durch eine intelligente Strukturierung des Bestands.
Immobilien können steuerlich abgeschrieben werden. In der Praxis steigt hingegen jedoch ihr Wert.
Und genau hier kommt eine Gesetzeslücke zum Tragen, die Sie nutzen müssen! Denn durch einen familieninternen oder konzerninternen Verkauf können Sie nach Ablauf der Zehnjahresfrist Immobilien intern veräußern und dabei neues Abschreibungsvolumen heben (AfA-Step-up).
Übliche Szenarien sind hierfür das sogenannte Ehegattensplitting, bei dem Sie an ihren Ehemann oder ihre Ehefrau veräußern. Wer auf Familienangehörige nicht zurückgreifen kann oder diese nicht einbinden möchte, kann auch an die eigene gewerblich geprägte GmbH & Co. KG verkaufen. Außerdem gibt es noch weitere spannende Gestaltungsmöglichkeiten.
Häufige Beratungsthemen bei der Besteuerung von Immobilien
Besteuerung von Immobilien: Spezialisierte Steuerberatung & Rechtsberatung
Alles aus einer Hand – als Mandant profitieren Sie von unserem vollumfänglichen Beratungsansatz über alle Phasen hinweg:
-
Analyse des Immobilienbestands und der steuerlichen Ausgangssituation
-
Wahl der optimalen Rechtsform und Unternehmensstruktur (Privatvermögen, vermögensverwaltende GmbH oder Immobilien-GmbH)
-
Prüfung der Gewerbesteuerpflicht und Nutzung der erweiterten gewerbesteuerlichen Kürzung
-
Gestaltung rund um die Grunderwerbsteuer bei Erwerb und Umstrukturierung
-
Nutzung steuerlicher Abschreibungen, insbesondere der Denkmalabschreibung nach § 7i EStG (9 %)
-
Gestaltung des steuerfreien Veräußerungsgeschäfts nach § 23 EStG
-
Steueroptimierte Vertragsgestaltung gemeinsam mit dem Notar
-
Zudem ziehen Mandanten uns bei der Vermögensnachfolge, bei Fragen des Familien- & Erbrechts sowie bei Immobilientransaktionen hinzu.
Bei Bedarf übernehmen wir für private Immobilieneigentümer, Bauträger und Immobilienfonds auch die laufende Steuerberatung (Finanzbuchhaltung, Lohnabrechnungen, Bilanzen & Steuererklärungen).
Unsere Videos zum Thema Besteuerung von Immobilien
Abschaffung der Spekulationsfrist bei Immobilien: Was hat der Bundesrat da gerade im Sinn?
1-100 Immobilien kaufen: die 5 BESTEN Rechtsformen!
Deutsche Immobilien vermieten & verkaufen: 0% Steuern für Auslands-Investoren
Mit € 10.000 zum Immobilien-Millionär (Praxisbeispiel)
Immobilien steuerfrei verkaufen: Fällt die 10jährige Spekulationsfrist?
KEINE Schenkungsteuer auf Immobilien, Aktien, Geld etc. (€1-100 Mio. Vermögen)
Welche Rechtsform ist für Immobilien (Vermietung und Verkauf) die beste?
Warum ich meine Immobilien alle 10 Jahre an MICH verkaufe
Immobilien-GmbH oder Familienstiftung?
Immobilien vermieten: nur 0-25 % Einkommensteuer
Ehegattenschaukel mit Immobilien-GbR erklärt (Einkommensteuer, Schenkungsteuer, Grunderwerbsteuer?)
Gewerbliche Grundstückshändler & Bauträger: Nur 15 % Steuern!
Erste Immobilie auf Mallorca kaufen: Vermögensteuer & Selbstnutzungssteuer & Erbschaftsteuer
Bestandsimmobilien auf Kinder übertragen: Neue Abschreibung & ohne Schenkungsteuer
Private Immobilien an GmbH & Co. KG verkaufen (doppelte Abschreibung nutzen)
Immobilien steuerfrei verkaufen (trotz gewerblichen Grundstückshandel)
Immobilien als Privatperson kaufen – Darlehen von der eigenen GmbH möglich?
Immobilien kaufen als Firmeninhaber: Privatvermögen besser als Betriebsvermögen!
Immobilien Share Deal ohne Grunderwerbsteuer
Immobilien kaufen 2020 – es war noch nie so einfach
Mit der Familie Immobilien vermieten und keine Steuern zahlen!
Mieteinkünfte – Steuern halbieren durch Umwandlung in Zinseinkünfte
Immobilien an die eigenen Kinder verkaufen – ein Fallbeispiel
Familien GbR mit Immobilien: Steuern und Nachfolgeplanung optimieren
Immobilienfinanzierung ohne private Haftung – wie man mit einer Immobilien-GmbH Banken überzeugt
Share Deal und Asset Deal mit Immobilien: wann fällt Grunderwerbsteuer an?
Vermögen steuerfrei übertragen: Immobilien und Darlehen machen es möglich!
Die neue Grundsteuer: ab Juli 2022 Neubewertung aller 36 Mio. Grundstücke in Deutschland!
Immobilien-OHG & Holding-GmbH: Langfristiges Gesamtkonzept (10 Jahre)
Büros vermieten: Nutzen Sie diese 3 Steuervorteile
Immobilien und Steuern: kaufen, vermieten und steuerfrei verkaufen
Leverage Effekt einfach erklärt: so kauft man Immobilien
Vorsteuerabzug bei Immobilien: Voraussetzungen und Fristen
Denkmal-Immobilien: 9% Abschreibung nutzen (Praxiserfahrung mit Mandant)
Umsatzsteuer bei Immobilien: Vorteile und Risiken bei Vermietung und Verkauf
Erste Immobilie kaufen: finanzieren, verhandeln, erwerben, Rendite erzielen
Immobilien mit vermögensverwaltender GmbH oder als Privatperson kaufen?
Vermögensverwaltende Immobilien-GmbH – Erleichterung bei der erweiterten Grundstückskürzung
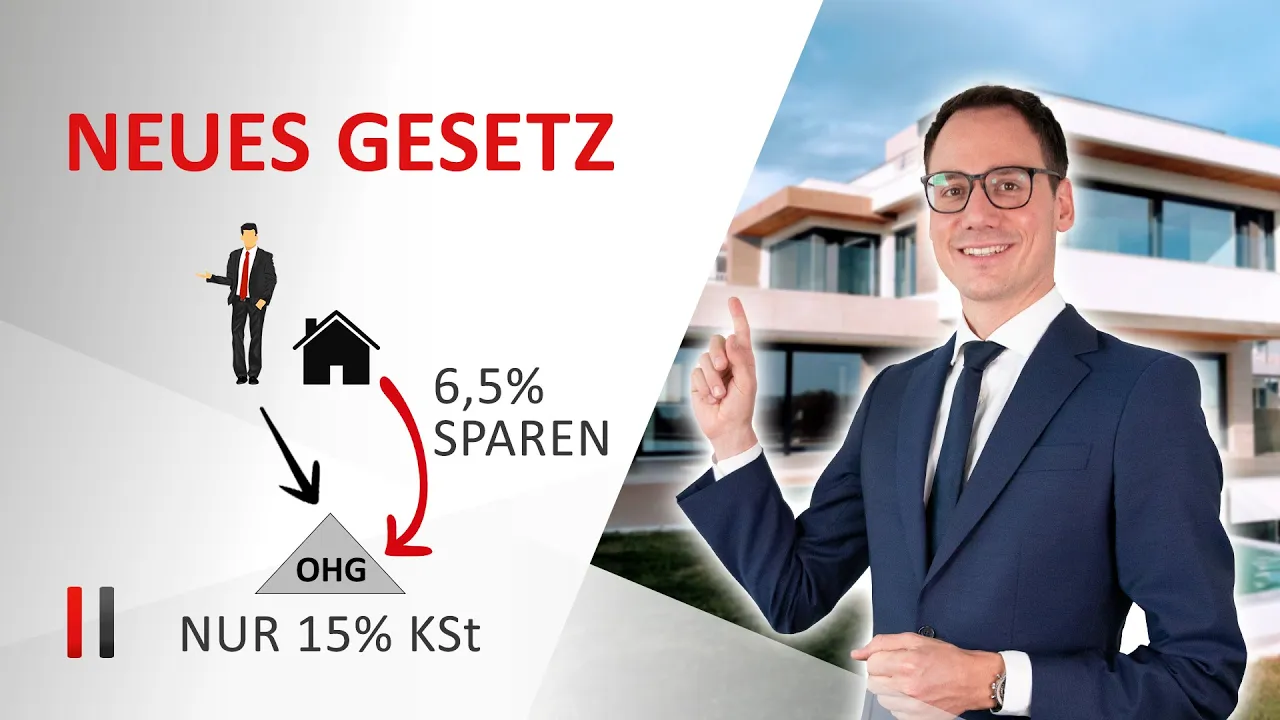
Personengesellschaft mit 15 % KSt: besser als vermögensverwaltende GmbH? (Grunderwerbsteuer sparen)
GmbH-Auszahlung ohne Kapitalertragsteuer: GbR verkauft Geschäftsimmobilie an eigene GmbH
Immobilienkaufvertrag steueroptimiert gestalten | Prof. Dr. Christoph Juhn
Altbau-Immobilien verschenken und 70% Erbschaftsteuer sparen | Dr. Christoph Juhn
0% Grunderwerbsteuer beim Share-Deal: Die wichtige 94,9%-Grenze!
Ohne Grunderwerbsteuer: Grundstücke auf GmbH übertragen
§-6b-Rücklage: Betriebliche Immobilien STEUERFREI verkaufen? | Steuerberater Christoph Juhn
Gewerbliche Grundstückshändler & Bauträger: Gewerbesteuer (15 %) mit ausländischer GmbH vermeiden
Private Immobilien steuerfrei verkaufen | Thorsten Schmidt (Rechtsanwalt/Steuerberater)
Vermögensverwaltende GmbH: 15 % Gewerbesteuer sparen durch die erweiterte Grundstückskürzung
Wie Sie mit einer Immobilien-GmbH und einer Holdinggesellschaft richtig Steuern sparen
Nießbrauch: Erbschaftsteuer + Einkommensteuer sparen mit Vorbehaltsnießbrauch & Zuwendungsnießbrauch
So funktioniert steuerliche Gestaltung in der Praxis
Unsere Fallstudien:
Kunde
Ausgangssituation
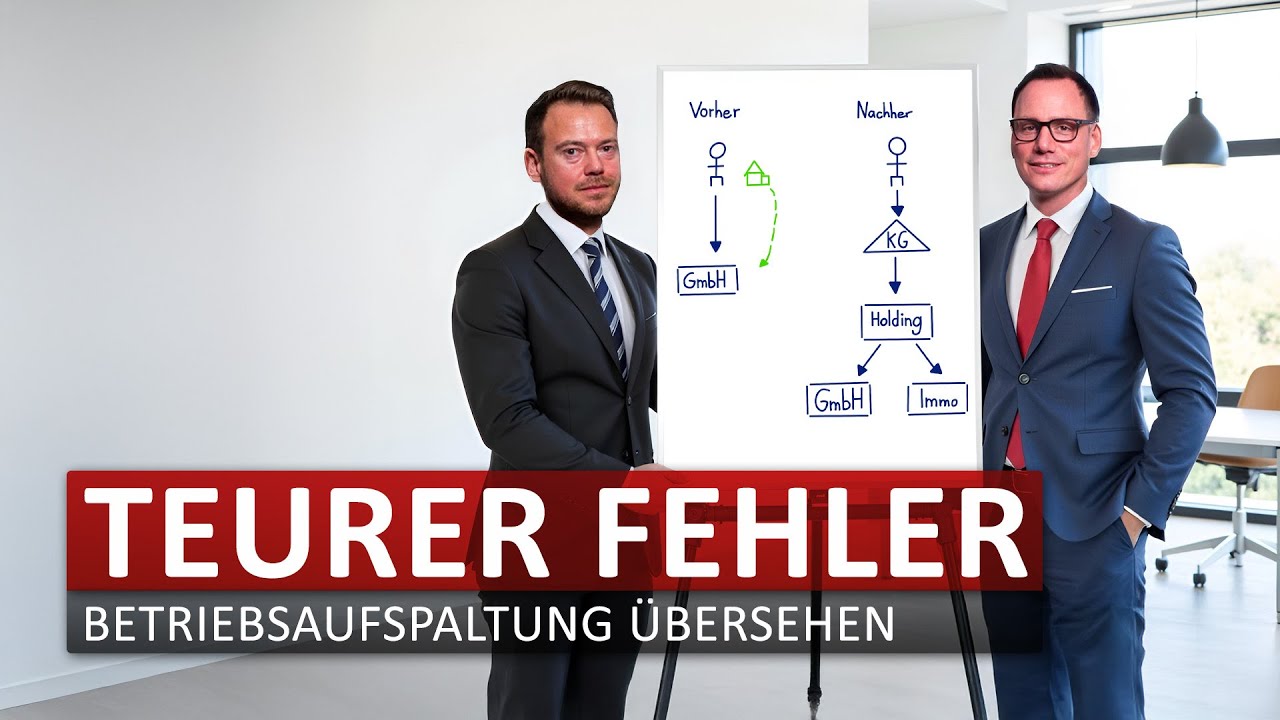
Ole Bettray, Ingenieur und Geschäftsführer der FLANSCHER GmbH, wandelte sein Einzelunternehmen in eine GmbH um und nutzte eine private Immobilie – das ehemalige Familienhaus – als Firmensitz. Dadurch entstand unbeabsichtigt eine steuerlich nachteilige Betriebsaufspaltung mit hohen Risiken bei Verkauf, Vererbung oder Wegzug.Ergebnis
-
Betriebsaufspaltung rechtssicher aufgelöst
-
Doppelstöckige Holdingstruktur umgesetzt
-
Wegzugsteuer dauerhaft vermieden
-
Kunde

Ausgangssituation
Nach dem Verkauf zahlreicher operativer Tochtergesellschaften bestand die Unternehmensgruppe im Kern aus Verwaltungsvermögen (Wertpapiere in der Holding, Immobilienanteile mit Nießbrauchrechten sowie eine kleine operative Makler-GmbH). Ziel des Gesellschafters mit drei Kindern: Auswanderung ohne Wegzugsbesteuerung, laufende Gewinne steueroptimiert thesaurieren und das Vermögen ohne Schenkung- und Erbschaftsteuer auf die nächste Generation beziehungsweise eine Familienstiftung übertragen, konfliktfrei und dauerhaft geregelt.Ergebnis
-
Wegzugsbesteuerung durch Zwischenschaltung einer GmbH & Co. KG vermieden
-
Gewinnausschüttung ins Ausland mit nur 1,5 % Steuerbelastung strukturiert
-
Übertragung auf liechtensteinische Stiftung ohne Schenkung- und Erbschaftsteuer
-
Unsere Beiträge zum Thema Besteuerung von Immobilien
Besteuerung von Immobilien
Familien-KG – Chancen und Herausforderungen
Besteuerung von Immobilien
Bundesrat: Welche Rolle nimmt er in Deutschlands Legislative ein?
Besteuerung von Immobilien
Steuern sparen mit Immobilien: auf die Rechtsform kommt es an
Besteuerung von Immobilien
Spekulationsfrist Immobilien abschaffen: Das plant der Gesetzentwurf 2026
Besteuerung von Immobilien
Immobilienvermögen steuerfrei übertragen
Besteuerung von Immobilien
Immobilienbesteuerung im Vergleich: privat, GmbH, Stiftung
Besteuerung von Immobilien
Immobilien mit Ehegattenschaukel nutzen: 3 Gestaltungen
Besteuerung von Immobilien
Immobilien hebeln und Vermögen aufbauen – in 10 Jahren
Besteuerung von Immobilien
Immobilien an sich selbst verkaufen – Verluste nutzen
Besteuerung von Immobilien
Firmenimmobilie kaufen: Die 4 Gestaltungsvarianten im steuerlichen Vergleich
Häufige Fragen zur Besteuerung von Immobilien
Wann wird die steuerliche Struktur einer Immobilie wirklich relevant?
Nicht erst bei Problemen, sondern bereits beim Kauf. Die steuerliche Einordnung bei Erwerb oder Zuordnung legt fest, wie Abschreibung, laufende Besteuerung, Verkauf und Übertragung behandelt werden. Spätere Korrekturen sind häufig steuerlich teuer oder gar nicht mehr möglich.
Ist es steuerlich besser, Immobilien privat oder über eine Gesellschaft zu halten?
Das hängt von Nutzung, Haltedauer, Vermögenszielen und Nachfolge ab. Private Haltung kann kurzfristig einfacher wirken, gesellschaftliche Strukturen bieten häufig mehr strategische Optionen. Entscheidend ist nicht das Modell, sondern die Passung zur Gesamtstruktur.
Wann ist eine vermögensverwaltende GmbH sinnvoll?
Vor allem bei langfristigem Vermögensaufbau, Reinvestitionen und klarer Trennung von operativen Risiken und Immobilienvermögen. Sie erfordert jedoch eine saubere Planung, da bestimmte Nutzungs- oder Tätigkeitserweiterungen die steuerlichen Vorteile gefährden und zur Gewerbesteuerpflicht führen können.
Welche steuerlichen Risiken entstehen bei Immobilien im Betriebsvermögen?
Immobilien im Betriebsvermögen binden die Struktur stark. Entnahmen, Umnutzungen oder Verkäufe können zur Aufdeckung stiller Reserven führen. Was steuerlich einmal dem Betriebsvermögen zugeordnet wurde, lässt sich später häufig nur eingeschränkt und mit erheblichen steuerlichen Folgen wieder herauslösen.
Warum wird die Steuerbelastung oft erst beim Verkauf sichtbar?
Weil viele steuerliche Effekte zeitversetzt wirken. Abschreibung, Buchwerte und Einordnung entfalten ihre volle Wirkung häufig erst beim Exit. Dann entscheidet die frühere Struktur darüber, ob der Verkauf steuerlich effizient oder hochbelastet ist.
Welche Rolle spielen Immobilien in der Nachfolge- und Vermögensplanung?
Eine zentrale. Immobilien beeinflussen Bewertungsansätze, die Höhe der Erbschaft- und Schenkungsteuer sowie den Liquiditätsbedarf der Nachfolger. Ohne frühzeitige Strukturierung kann Immobilienvermögen bei Übergaben oder im Erbfall zu erheblichen Steuer- und Finanzierungsproblemen führen.
Warum reicht klassische Steuerberatung bei Immobilien oft nicht aus?
Weil Immobilien keine laufenden Standardfälle sind. Sie erfordern strukturierte Planung über Jahre hinweg, abgestimmt auf Unternehmensentwicklung, Vermögensziele und Nachfolge. JUHN Partner verbindet steuerliche, rechtliche und strategische Perspektiven zu tragfähigen Immobilienstrukturen.



