
Steuerstrategien für den Mittelstand
Internationale
Steuerstrukturen
Für Unternehmer, Investoren und Gesellschafter, die internationale Strukturen steuerlich effizient und rechtssicher gestalten möchten.




































































































„Mit internationalen Steuerstrukturen lassen sich häufig erhebliche Steuerpotenziale erschließen.“
Prof. Dr. Christoph Juhn LL.M./StB
Wer als deutscher Unternehmer im Ausland investiert, muss eine Steuerstruktur wählen, die die Steuerbelastung von 50 % (deutsche Gesamtsteuerbelastung) auf die ausländische Steuerbelastung reduziert. Jedoch wird im Ausland hierbei auch häufig zwischen der hohen Einkommensteuer und der niedrigeren Körperschaftsteuer unterschieden. Grundsätzlich kann man sich die Steuerart im Ausland nicht auswählen, es sei denn, man wählt eine anerkannte internationale Steuerstruktur für solche Auslandsinvestitionen.
Eine klassische Gestaltung bietet das sogenannte Mittelstandsmodell über eine deutsche doppelte Holding (GmbH-Holding kombiniert mit einer GmbH & Co. KG-Holding). Gewinne werden dabei im Ausland häufig nur einmalig mit dem dortigen Körperschaftsteuersatz (oft 10 bis 25 %) belastet. Durch eine innerdeutsche Organschaft kann zudem die deutsche Kapitalertragsteuer vermieden werden. So lässt sich die Gesamtsteuerbelastung häufig von 50 % auf 10 bis 25 % reduzieren.
Unsere spezialisierten Steuerberater und Fachberater für internationales Steuerrecht begleiten Sie bei sämtlichen Outbound-Investitionen. Durch unser weltweites Netzwerk erfahrener Steuerexperten erhalten Sie auch bei grenzüberschreitenden Investitionen eine Beratung aus einer Hand.

Wer als ausländischer Unternehmer in Deutschland Investitionen tätigt, trägt das Risiko, dass er auf seine Gewinne das deutsche Steuerniveau (bis zu 50 % Steuern) entrichten muss. Selbst wer in Deutschland in der Rechtsform der GmbH die Steuerbelastung zunächst reduziert, trägt das Risiko einer zusätzlichen Besteuerung von Gewinnausschüttungen der deutschen GmbH an den ausländischen Anteilseigner.
Hintergrund ist, dass für solche Gewinnausschüttungen insbesondere die Regelung des § 50d Abs. 3 EStG (Treaty Override) zu beachten ist. Unter bestimmten Voraussetzungen können die Vorteile eines Doppelbesteuerungsabkommens dadurch versagt oder eingeschränkt werden.
Wer clever strukturiert, kann hingegen die doppelte Besteuerung für Inbound-Investitionen häufig vermeiden und sogar Steuervorteile nutzen, wie am Beispiel der Bauträgerinvestition im Video exemplarisch erklärt.
Wir betreuen viele internationale Investoren bei Investitionen in deutsche Beteiligungen, Immobilien und Vermögenswerte und beraten selbstverständlich auch in englischer Sprache.
Eine Gesellschaft im Ausland zu gründen, ist meist einfach. Die eigentliche Herausforderung besteht darin, die Struktur steuerlich richtig aufzusetzen. Denn viele internationale Gestaltungen scheitern nicht an der Gründung selbst, sondern an vermeidbaren steuerlichen Fehlern.
Besonders wichtig sind dabei der Ort der Geschäftsleitung, die Übertragung von Vermögenswerten, die Hinzurechnungsbesteuerung, Quellensteuern sowie spezielle Regelungen für Lizenzzahlungen. Werden diese Themen nicht frühzeitig berücksichtigt, können die erwarteten Steuervorteile schnell verloren gehen.
Erfolgreiche internationale Steuerstrukturen werden daher nicht nur im Ausland gedacht. Entscheidend ist vielmehr das Zusammenspiel zwischen deutschem und ausländischem Steuerrecht sowie eine Struktur, die langfristig rechtssicher und steuerlich tragfähig ist.
Häufige Beratungsthemen im Internationalen Steuerrecht
Internationale Steuerstrukturen: Spezialisierte Steuerberatung & Rechtsberatung
Über 40.000 deutsche Unternehmen gehören heute zu einer ausländischen Muttergesellschaft. Hinzu kommen jährlich rund 270.000 Deutsche, die ins Ausland ziehen – und 1,7 Millionen Zuzüge nach Deutschland. Ob Aufbau einer neuen Struktur oder Optimierung einer bestehenden – wir begleiten Sie über alle Phasen hinweg:
-
Analyse und Optimierung der bestehenden grenzüberschreitenden Unternehmensstruktur
-
Erstmalige Strukturierung eines weltweiten Holdingstandorts
-
Vermeidung der Doppelbesteuerung durch Anwendung der Doppelbesteuerungsabkommen
-
Nutzung niedriger Steuersätze im Ausland
-
Beratung von Privatpersonen bei Zuzug und Wegzug sowie vermeidung der Wegzugsteuer
-
Transparente Abstimmung mit Ihrem Finanzamt
-
Unser besonderes Know-how wird von außen bestätigt: Prof. Dr. Christoph Juhn ist seit 2013 Lehrbeauftragter für Internationales Steuerrecht an der FOM Hochschule, und das Handelsblatt kürte uns wiederholt zum „Besten Steuerberater für Internationales Steuerrecht“.
Unsere Videos zum Thema internationale Steuerstrukturen
Schweiz: € 100.000 Pauschal-Steuer
Steuern in der Schweiz – was man vor der Auswanderung wissen sollte
Keine Wegzugsteuer: Steuerfreie Auswanderung in die Schweiz
Christian Wolf im Interview: Wegzugsteuer, Holding, Firmen-Verkauf
Keine Steuer für Dubai-Influencer?
Rückkehr nach Deutschland: Nachversteuerung aller Gewinne?
Wegzugsteuer auf Firma, ETF, Aktien, Immobilien, Geld, Bitcoin?
Deutsche Immobilien vermieten & verkaufen: 0% Steuern für Auslands-Investoren
Kein Wegzug ohne Wegzugsteuer (GmbH, Einzelunternehmen, Funktionsverlagerung, ETF, Fonds etc.)
Auswanderung & Stiftung & Malta-Limited
Wegzugsbesteuerung vermeiden: Familienstiftung als beste Rechtsform
Ohne Wegzugsbesteuerung auswandern: nach Spanien, Schweiz & Dubai möglich!
Wegzugsteuer auf 0€ reduzieren (Anteilstausch & Ausschüttung)
Arbeitsrecht, Ehevertrag & Testament in Dubai: Alles, was Sie wissen müssen
Deutsche Unternehmen in Saudi-Arabien: Aufträge, Steuern, Strukturen
Steueroptimiert Auswandern: Nur 15-30% Steuern auf deutsche Gewinne!
Gewerbliche Grundstückshändler & Bauträger: Nur 15 % Steuern!
7 Fehler beim Wegzug nach Dubai: Briefkastenfirma, Wegzugsteuer, Geschäftsleitungsort und mehr
Das richtige Visum in Dubai (Arbeitsvisum vs. Golden-Visum)
Deutsche Unternehmer in Spanien: Nur 25 % statt 50 % Steuern!
Keine Wegzugsbesteuerung in Dubai (ohne DBA)
Neue Hinzurechnungsbesteuerung ab 2024: International nur 15 % Steuern
Auswandern nach Mallorca/Spanien: Wegzugsteuer vermeiden (Interview mit Willi Plattes)
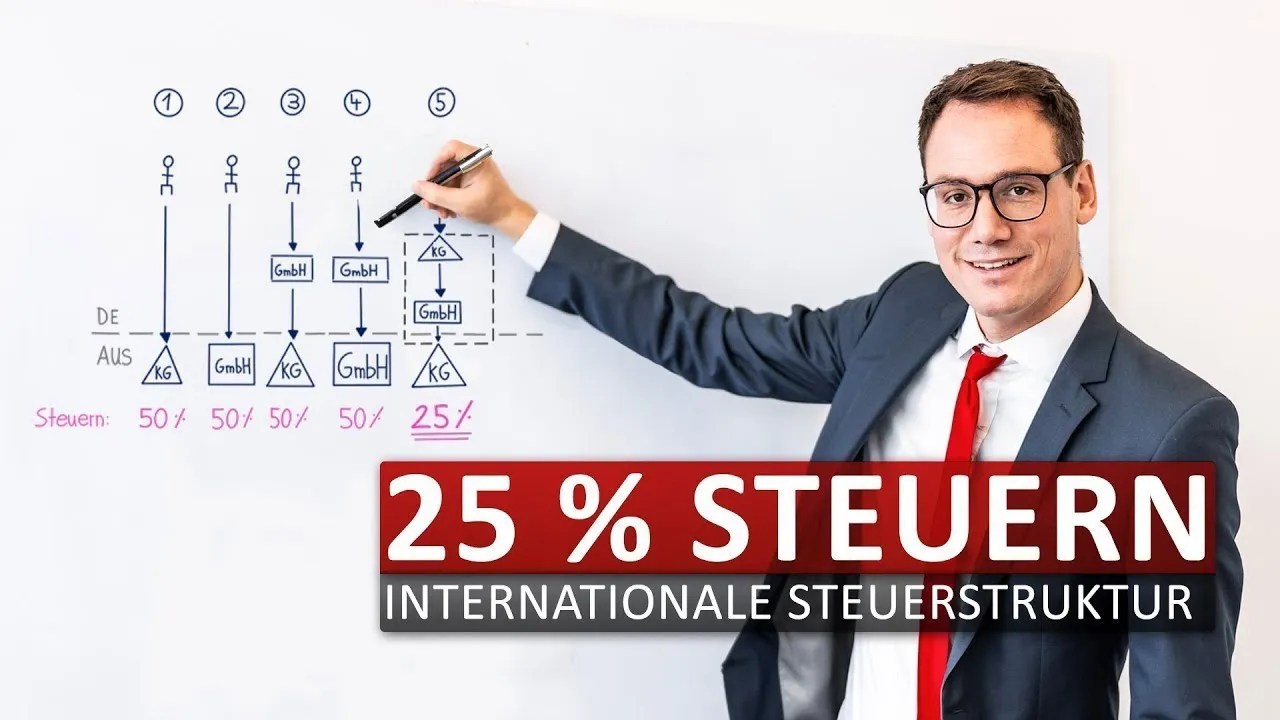
Firma im Ausland gründen: Weltweit nur 25% Steuern zahlen
Wie geht es nach Auswanderung weiter? Nur 30 % Steuern?
LLC gründen in Dubai: 11 Schritte zur Firmengründung im Ausland
VORTEIL: Wegzugsteuer freiwillig zahlen?
Holding lohnt sich nicht?! Praxisfall und beste Steuerstrategie für Wegzug
Auswandern nach Dubai: Visum, Firmengründung, Immobilienkauf, Führerschein
Steueroptimiert auswandern nach Monaco: Keine Wegzugsteuer und keine Erbschaftsteuer!
Stiftungs-Holding in Liechtenstein: Maximale Steuerersparnis bei Auswanderung!
Firma im Ausland: Nie wieder Steuern? (Beispiel: Dubai-LLC mit 0%)
Keine Erbschaftsteuer & Schenkungsteuer nach Auswanderung (5-Jahresfrist!)
Erste Immobilie auf Mallorca kaufen: Vermögensteuer & Selbstnutzungssteuer & Erbschaftsteuer
NEU: 9% Körperschaftsteuer bei Dubai-LLC (ab 2024)
Immobilien in Dubai kaufen & mieten: Kaufpreis, Rendite, Steuern (Daniel Garofoli)
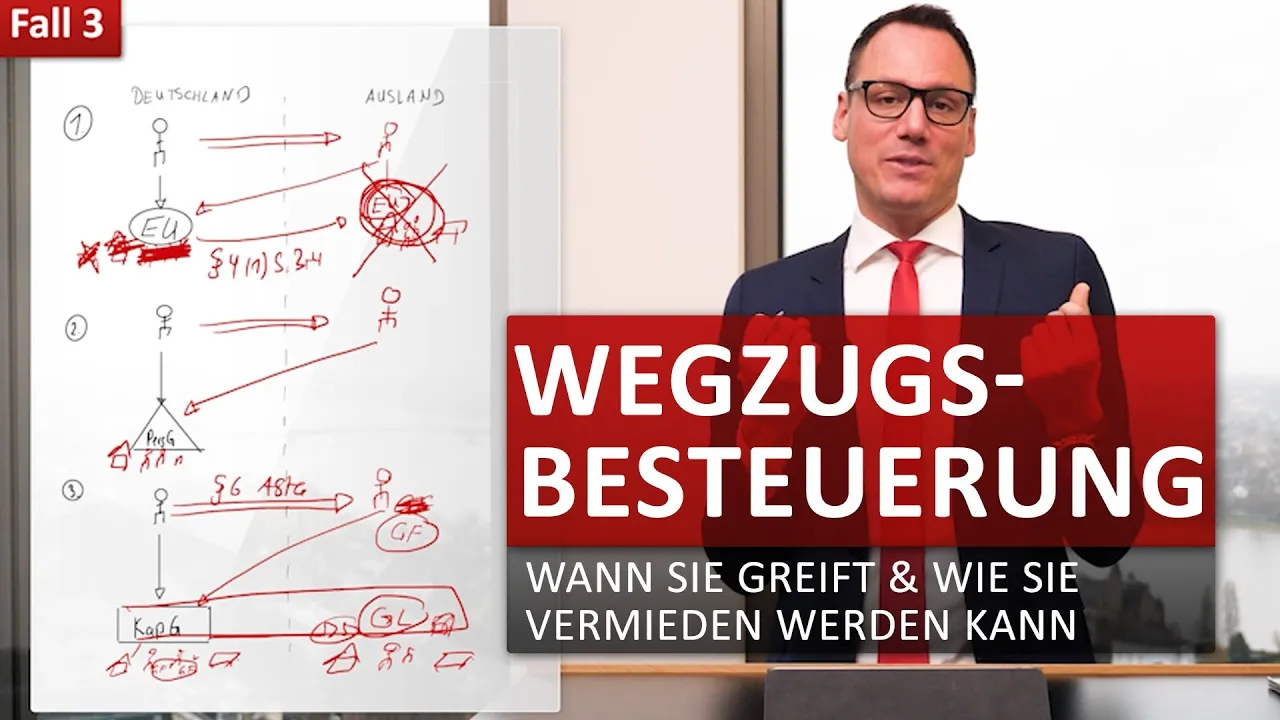
Wegzugssteuer bei Einzelunternehmen, Personengesellschaften & Kapitalgesellschaften
Firma in Dubai gründen: Ist die LLC die beste Rechtsform?
Rechtswidrigkeit der Wegzugsteuer (Neues BFH-Urteil)
Keine Wegzugsteuer bei Auswanderung nach Dubai (ohne Doppelbesteuerungsabkommen)
Wegzugsteuer vermeiden mit leerer GmbH & Co. KG (Management-Holding)
DOPPELT Steuern sparen: Keine Wegzugsteuer & Keine Kapitalertragsteuer
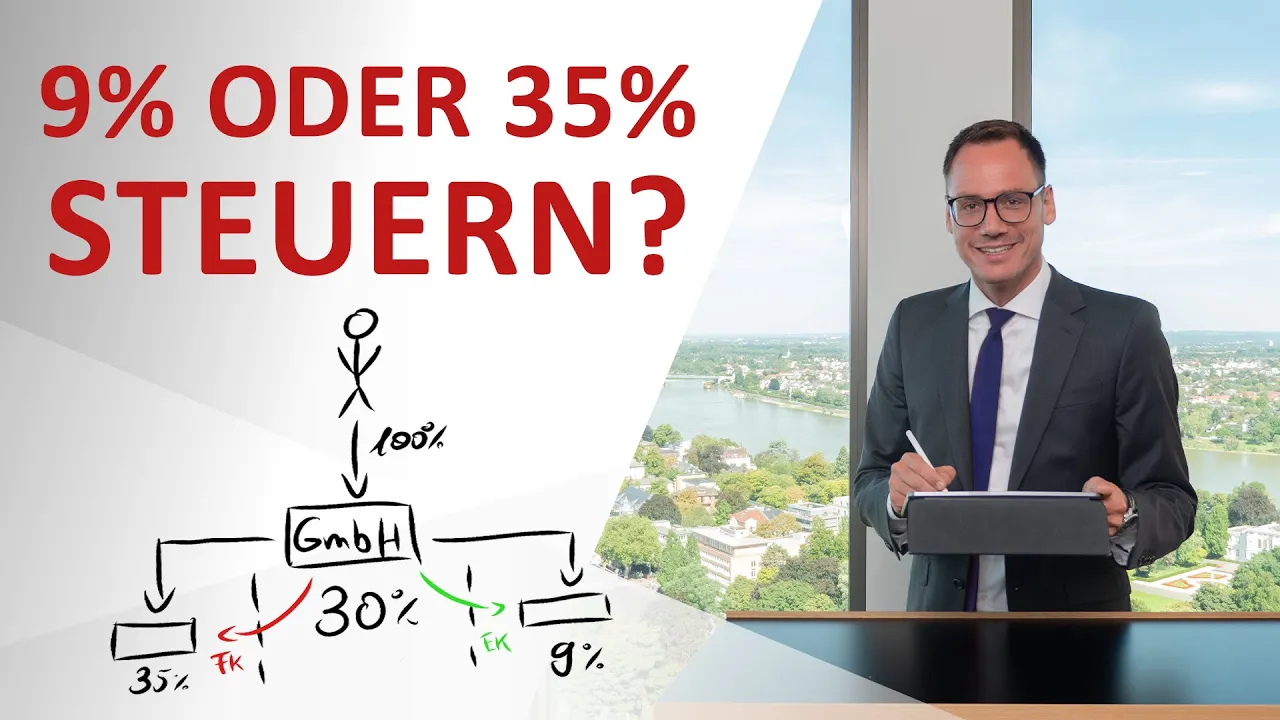
Internationale Steuerstrukturen: Gewinne ins Ausland verschieben (mit Darlehen-Zinsen!)
3 Methoden, wie Sie die Wegzugsbesteuerung umgehen können
Staatsbürgerschaft und Steuern: gibt es da einen Zusammenhang?
Auswandern, um Steuern zu sparen? Oder doch lieber eine Familienstiftung in Liechtenstein?
15 Jahre lang keine Steuern in Deutschland zahlen? Einzelunternehmen im Ausland gründen!
Asset protection im Ausland: vermögensverwaltende Kapitalgesellschaft vs. Stiftung
Wegzugsteuer per Schenkung mit Nießbrauch an GmbH vermeiden
Intellectual Property: Wertsteigerung in Malta steuerlich optimieren
So funktioniert steuerliche Gestaltung in der Praxis
Unsere Fallstudien:
Kunde

Ausgangssituation
Andreas Sander baute seit 1993 aus 3000 € Startkapital einen internationalen IT-Konzern mit über 500 Mio. € Umsatz auf. Mit Wohnsitz in Dubai und komplexen Auslandsgeschäften wurde eine rechtssichere Struktur für Nachfolge und grenzüberschreitende Steuerfragen nötig. Der drohenden Wegzugsbesteuerung begegnete er mit einer frühzeitigen, tragfähigen Lösung zur Vermeidung der fiktiven Steuerlast.Ergebnis
-
1,6 Mrd. € Umsatz in den letzten drei Jahren
-
Internationale Doppelholding-Struktur
-
Wegzugsteuer abgewehrt
-
Kunde

Ausgangssituation
Nach dem Verkauf zahlreicher operativer Tochtergesellschaften bestand die Unternehmensgruppe im Kern aus Verwaltungsvermögen (Wertpapiere in der Holding, Immobilienanteile mit Nießbrauchrechten sowie eine kleine operative Makler-GmbH). Ziel des Gesellschafters mit drei Kindern: Auswanderung ohne Wegzugsbesteuerung, laufende Gewinne steueroptimiert thesaurieren und das Vermögen ohne Schenkung- und Erbschaftsteuer auf die nächste Generation beziehungsweise eine Familienstiftung übertragen, konfliktfrei und dauerhaft geregelt.Ergebnis
-
Wegzugsbesteuerung durch Zwischenschaltung einer GmbH & Co. KG vermieden
-
Gewinnausschüttung ins Ausland mit nur 1,5 % Steuerbelastung strukturiert
-
Übertragung auf liechtensteinische Stiftung ohne Schenkung- und Erbschaftsteuer
-
Aktuelle Beiträge zum Thema Internationale Steuerstrukturen
Internationale Steuerstrukturen
Wegzugsteuer auf dem Weg nach Zypern vermeiden
Internationale Steuerstrukturen
Steuern der Kantone in der Schweiz: wo ist es am günstigsten?
Internationale Steuerstrukturen
Zweitpass für deutsche Staatsbürger: steuerliche Vorteile und rechtliche Rahmenbedingungen
Internationale Steuerstrukturen
Vermögen ins Ausland verlagern – eine komplexe Steuergestaltung
Internationale Steuerstrukturen
Five Flag Theory im Fokus – Optimierung für Weltreisende
Internationale Steuerstrukturen
Steuern bei einem unterjährigen Wegzug ins Ausland
Internationale Steuerstrukturen
Missbrauchsvermeidung: Europarechtliche Maßstäbe
Internationale Steuerstrukturen
Finaler Verlust einer Tochtergesellschaft nach der Rechtsprechung des EuGH
Internationale Steuerstrukturen
Auslegungskonflikt bei Doppelbesteuerungsabkommen
Internationale Steuerstrukturen
Neue Hinzurechnungsbesteuerung: Vorteile nutzen
Häufig gestellte Fragen zu internationale Steuerstrukturen
Ab wann gilt eine Struktur als „international“?
Eine internationale Steuerstruktur beginnt nicht erst mit einer Auslandsgesellschaft. Sie entsteht bereits dann, wenn Einkünfte, Vermögen oder unternehmerische Entscheidungen einen Bezug zu mehreren Staaten haben – etwa durch ausländische Kunden, Beteiligungen, Betriebsstätten, Finanzierungen oder einen Wohnsitzwechsel.
Ohne bewusste Gestaltung ordnet das Steuerrecht diese Sachverhalte automatisch ein. Internationale Steuerstruktur ist daher keine Option, sondern eine Konsequenz unternehmerischer Realität.
Entsteht nicht automatisch eine Steuerstruktur – auch ohne Planung?
Doch. Es entsteht immer eine Struktur. Die Frage ist nur, ob sie bewusst gestaltet wird oder von außen vorgegeben ist – durch Finanzverwaltungen, DBA-Auslegung oder Betriebsstättenfiktionen.
Ungeplante Strukturen sind häufig steuerlich nachteilig, unflexibel und risikobehaftet. Gestaltung bedeutet, die steuerliche Einordnung aktiv zu steuern – statt sie später korrigieren zu müssen.
Welche Rolle spielen Doppelbesteuerungsabkommen (DBA)?
Doppelbesteuerungsabkommen regeln, welcher Staat welches Besteuerungsrecht hat. Sie sind zentral für internationale Steuerstrukturen – aber kein Selbstläufer.
DBA wirken nur dann vorteilhaft, wenn die zugrunde liegende Struktur sauber aufgebaut ist. Andernfalls greifen Rückfalltatbestände, Quellensteuern oder nationale Sonderregelungen. DBA ersetzen keine Struktur – sie funktionieren nur innerhalb einer durchdachten Struktur.
Welche Risiken entstehen ohne klare internationale Struktur?
Typische Risiken sind:
- Doppel- oder Mehrfachbesteuerung
- Unerwartete Betriebsstättenannahmen
- Hinzurechnungsbesteuerung nach dem AStG
- Verlust von Gestaltungsspielräumen bei Expansion oder Finanzierung
- Nachträgliche Korrekturen mit hoher steuerlicher Belastung
Viele dieser Risiken zeigen sich erst Jahre später – dann meist mit erheblichem finanziellen Aufwand.
Ist internationale Steuergestaltung nur für große Konzerne sinnvoll?
Nein. Internationale Steuerstrukturen sind kein Konzernprivileg.
Gerade mittelständische Unternehmer profitieren, weil einzelne Fehlentscheidungen dort prozentual stärker wirken.
Sobald internationale Sachverhalte entstehen, ist eine klare Struktur sinnvoll – unabhängig von Umsatzgröße oder Mitarbeiterzahl.
Welche Rolle spielt der Wohnsitz des Unternehmers?
Eine sehr große. Der Wohnsitz beeinflusst:
- die Besteuerung von Beteiligungserträgen
- Wegzugs- und Zuzugsbesteuerung
- die Anwendung von DBA
- die Zuordnung von Geschäftsleitungsfunktionen
Internationale Steuerstrukturen müssen daher unternehmerische und private Ebene gemeinsam betrachten. Isolierte Lösungen greifen hier regelmäßig zu kurz.
Was ist das Ziel einer guten internationalen Steuerstruktur?
Nicht maximale Steuerersparnis, sondern Planungssicherheit, Rechtssicherheit und unternehmerischer Handlungsspielraum.
Eine gute internationale Steuerstruktur:
- ist rechtlich belastbar
- funktioniert dauerhaft
- wächst mit dem Unternehmen
- verhindert Überraschungen
- und gibt Unternehmern die Freiheit, international zu entscheiden, ohne steuerlich blockiert zu werden



