
Lizenzschranke nach § 4j EStG: Einfach erklärt mit Beispiel und Grafik
Lizenzschranke nach § 4j EStG: Einfach erklärt mit Beispiel und Grafik erfordert steuerliches Fachwissen und strukturelles Verständnis – genau diese Kombination bringen wir in unserer Beratung zusammen.




































































































Lizenzschranke nach § 4j EStG: Einfach erklärt mit Beispiel und Grafik
Sei dem 1. Januar 2018 ist die Lizenzschranke auf Lizenzgebühren innerhalb eines Konzerns anzuwenden. Dabei beschränkt die Lizenzschranke den Betriebsausgabenabzug für Lizenzgebühren an ausländische verbundene Unternehmen. Hierzu haben wir bereits in einem früheren Blogartikel die erheblichen Nachteile der Lizenzschranke für die Besteuerungssituation international tätiger Unternehmen allgemein dargestellt. Nachfolgend werden nun die Steuerauswirkungen an einem konkreten Beispiel, mit Zahlen und Grafik erläutert.
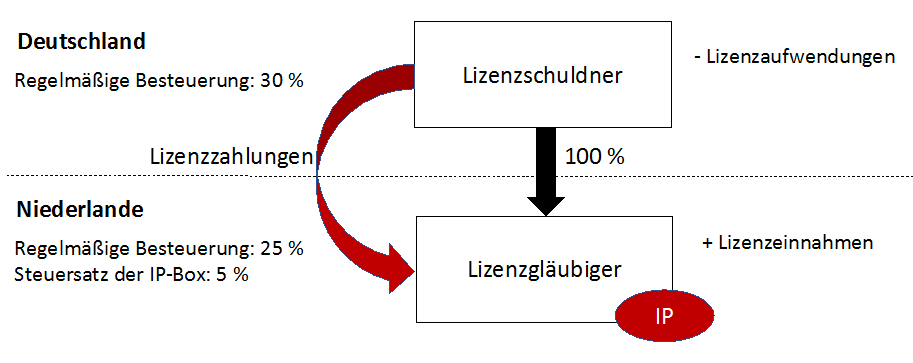
Lizenzzahlung ins Ausland – Typische Konstellation bei der die Lizenzschranke den Betriebsausgabenabzug beschränkt

Unser Video:
Lizenzgebühren
Im Video erklären wir Ihnen wie Konzerne durch Lizenzvergabe ihre Gewinne in Niedrigsteuerländer verschieben und dadurch erhebliche Steuern sparen.
1. Grundlage der Beispielsrechnung bei der Lizenzschranke
Für die konkrete Berechnung des Nachteils werden nachfolgende Parameter unterstellt:
Lizenzgläubiger
- ist in den Niederlanden ansässig.
- hält 100 % des in Deutschland ansässigen Lizenzschuldners.
- nutzt eine IP-Box mit einem Steuersatz von 5 % (in den Niederlanden „Innovationsbox“ genannt, entspricht nicht dem Nexus-Ansatz).
- überlässt einer in Deutschland ansässigen Kapitalgesellschaft (Muttergesellschaft) ein Patent (IP) zu Nutzung.
- ist aus Sicht des deutschen Lizenzschuldners als nahestehend anzusehen (mind. 25 % beteiligt).
Der Lizenzschuldner
- zahlt zur Nutzung des Patentes eine Lizenzgebühr in Höhe von 1.000.000 € pro Jahr.
- hat laufende Einnahmen in Höhe von 3.000.000 €.

Haben Sie Fragen zur
Lizenzschranke?
Unsere Kanzlei hat sich hierauf besonders spezialisiert. Vereinbaren Sie jetzt Ihren Beratungstermin mit unseren Steuerberatern und Rechtsanwälten:
2. Bestimmung des steuerlichen Gewinns ohne Anwendung der Lizenzschranke
Steuerlicher Gewinn vor Anwendung der Lizenzschranke
Lizenznehmer: 3.000.000 € – 1.000.000 € = 2.000.000 €
Der Lizenznehmer hat ohne Anwendung der Lizenzschranke einen steuerlichen Gewinn von 2.000.000 €. Da es sich im Fall des Lizenzschuldners um eine Kapitalgesellschaft handelt, unterliegt der laufende Gewinn einer Besteuerung von 30 % (15 % Körperschaftsteuer + 15 % Gewerbesteuer). Wäre der Lizenzschuldner eine natürliche Person oder Personengesellschaft, würden die Einkünfte dem persönlichen Einkommensteuersatz unterliegen.
3. Bestimmung des nicht abziehbaren Anteils der Lizenzaufwendungen bei der Lizenzschranke
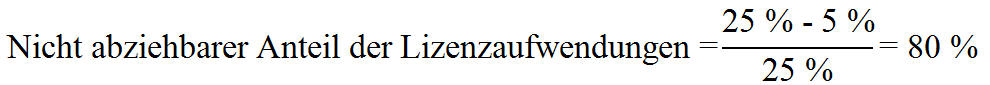
80 % der Lizenzaufwendungen, die vor Einführung der Lizenzschranke abziehbar waren, dürfen nun nicht mehr als Betriebsausgaben abgezogen werden.
Lizenzaufwendungen 1.000.000 € x 80 % = 800.000 € sind nicht abziehbar; 20 % (200.000 €) dürfen weiterhin abgezogen werden.
Steuerlicher Gewinn nach Anwendung der Lizenzschranke
Lizenznehmer: 3.000.000 € – 200.000 € = 2.800.000 €
Der steuerliche Gewinn beträgt nun 2.800.000 €, der ebenfalls mit 30 % besteuert wird.
4. Ergebnis zur Lizenzschranke
Die Lizenzschranke bewirkt im vorliegenden Beispielfall einen um 40 % höheren steuerlichen Gewinn und damit eine um 40 % höhere Steuerbelastung als bisher. Die Höhe der steuerlichen Mehrbelastung ist vom Einzelfall abhängig und differiert je nach genutzter IP-Box, Höhe der Lizenzaufwendungen, Verhältnis der Lizenzaufwendung zu den Betriebseinnahmen und weiteren Faktoren.
Gerne übernehmen wir für Sie eine exakte Kalkulation und helfen Ihnen die Anwendung der Lizenzschranke zu vermeiden.
Steuerberater für internationale Steuerstrukturen
Unsere Kanzlei hat sich besonders auf die internationale Besteuerung von Unternehmen spezialisiert. Beim Lizenzsteuerrecht schätzen Mandanten unser Know-how beispielsweise in folgenden Bereichen:
- Beratung zum internationalen Steuerrecht
- Allgemeine Beratung zur Lizenzschranke
- Beratungen zur Lizenzschranke im Zusammenhang mit Quellensteuer nach § 50a EStG
- Beratungen zur Lizenzschranke im Zusammenhang mit der Hinzurechnungsbesteuerung nach §§ 7-14 AStG
- Langfristige Betreuung bei der laufenden Steuerberatung
Hierzu stehen Ihnen unsere Steuerberater und Rechtsanwälte an den Standorten Köln und Bonn gerne für eine persönliche Beratung zur Verfügung. Zudem beraten wir deutschlandweit per Telefon und Videokonferenz.[/vc_cta]



