
Eignung und Grenzen von Gesetzen
Rechtsgrundsatz der Verhältnismäßigkeit
Der Verhältnismäßigkeitsgrundsatz begrenzt staatliche Eingriffe und verlangt, dass Gesetze und Maßnahmen einem legitimen Zweck dienen, geeignet, erforderlich und angemessen sind. Auch im Steuerrecht schützt er Bürger vor unverhältnismäßigen Belastungen.




































































































Verhältnismäßigkeitsgrundsatz im Steuerrecht
Der Verhältnismäßigkeitsgrundsatz bindet den Staat in seiner Beziehung zu seinen Bürgerinnen und Bürgern an vier wichtige Voraussetzungen. So müssen seine Gesetze und Handlungen zunächst einmal legitim sein. Insbesondere bedeutet dies, dass sie mit dem Grundgesetz vereinbar sind. Dann müssen sie auch dazu geeignet sein, den jeweils legitim verfolgten Zweck zu erfüllen beziehungsweise ihn zu fördern. Selbstverständlich sollte eine solche Vorgabe oder Handlung des Staates auch wirklich erforderlich sein. Zu guter Letzt muss sie aber ebenfalls in einem angemessenen Umfang erfolgen, also keine überzogenen Auswirkungen auf die Betroffenen haben. Man spricht hierbei auch von einer Verhältnismäßigkeit der Maßnahmen. Denn alle gesetzlichen Regelungen und ihre Anwendung stellen ja schließlich Einschnitte in die verfassungsrechtlich geschützte Freiheit eines jeden Bürgers dar. Dies gilt es auch im Rahmen der Besteuerung unter der Maßgabe des Verhältnismäßigkeitsgrundsatzes zu wahren.
Inhaltsverzeichnis
1. Der Verhältnismäßigkeitsgrundsatz im Steuerrecht – Einleitung
Absolutistische Monarchie, Diktatur, gar Tyrannei, sind Herrschaftsformen, die man im Allgemeinen nur schwerlich mit der Achtung von Menschenrechten, insbesondere individueller Freiheiten, in Verbindung bringen kann. Das ist ein zentraler Unterschied zu Demokratien. Doch worauf genau basiert eigentlich diese Achtung durch die herrschenden Instanzen in demokratischen Staatsgefügen? Wer bindet den Gesetzgeber, dass im Rahmen der Legislative, Judikative und Exekutive diese Freiheiten Beachtung finden? Und was genau hat dies mit dem Steuerrecht zu tun?
Für die kurze Antwort auf diese Fragen reicht ein einziger Begriff: der Verhältnismäßigkeitsgrundsatz. Die ausführliche Antwort ist aber deutlich umfangreicher. Im folgenden Beitrag wollen wir uns ihr annähern.
2. Verhältnismäßigkeitsgrundsatz: verfassungsmäßige Verankerung
Da der Verhältnismäßigkeitsgrundsatz von überragender Bedeutung in der Beziehung zwischen Bürgertum und Obrigkeit ist, sollte man erwarten, dass dieser Grundsatz explizit im Grundgesetz verankert ist. Erstaunlicherweise wird man einen Artikel, der ihn enthält und definiert, vergeblich suchen. Dennoch basiert der Verhältnismäßigkeitsgrundsatz auf dem Grundgesetz, wenn auch als dessen indirekter Ausfluss. Viele Regelungen unserer Verfassung behandeln Aspekte, die den Verhältnismäßigkeitsgrundsatz voraussetzen oder fordern. Dazu zählen etwa Artikel 1 Absatz 3 GG, Artikel 2 Absatz 1 GG und Artikel 20 Absatz 3 GG.
Wie man also sieht, ist der Verhältnismäßigkeitsgrundsatz ein ganz allgemeiner Rechtsgrundsatz. Er gilt somit sowohl für das Steuerrecht als auch für alle anderen Rechtsgebiete. Aber auch in der Judikative und Exekutive muss die Staatsgewalt diesen Grundsatz beachten. Sogar hier kann ein indirekter Bezug zu Steuern und ihrer Erhebung bestehen. Zum Beispiel ist dies bei einer Insolvenz oder Vollstreckung relevant.

3. Wesentliche Merkmale des Verhältnismäßigkeitsgrundsatzes
Noch ein erstaunlicher Fakt zum Verhältnismäßigkeitsgrundsatz: er enthält gleich vier besondere Aspekte, die in ihrer Kombination das verfassungsrechtliche Prinzip formen. Wir stellen sie nun einzeln vor.
3.1. Legitimität der Maßnahmen
Ganz wichtig ist, dass alle Maßnahmen, die der Staat als Obrigkeit ergreift, um seine Aufgaben zu erfüllen, mit dem Grundgesetz vereinbar sind. Das Grundgesetz ist die Grundlage für all seine Handlungen. Zwar kann in extremen Situationen ein Grund vorliegen, der es erforderlich erscheinen lässt, die allgemeinen Freiheitsrechte der Bürgerinnen und Bürger zu beschneiden, doch muss dies immer mit dem Grundgesetz vereinbar sein. Alles, was darüber hinaus geht, ist somit illegitim und verletzt sowohl den Verhältnismäßigkeitsgrundsatz als auch die allgemeinen Freiheitsrechte.
3.2. Geeignetheit der Maßnahmen
Ein weiterer Aspekt, den man ohne weiteres in die Rubrik Selbstverständlichkeiten einordnen könnte, ist die Eignung von Maßnahmen. Es ist völlig klar, dass man zum Erreichen eines Ziels nur solche Mittel einsetzen sollte, die einen Erfolg wahrscheinlich machen. Hier können wir ein Beispiel aus dem Steuerrecht anführen. Ganz gleich wie viele Steuergesetze der Gesetzgeber einführt und wie viele Steuerarten er erheben möchte, ohne die Maßgaben des Abgabenrechts, mit denen er Veranlagung und Erhebung reglementiert, wird kein einziger Cent an Steuern fließen. Daher sind die Vorschriften der Abgabenordnung geeignet, um Steuerzahlungen zu bewirken.
3.3. Erfordernis der Maßnahmen
Unmittelbar daran knüpft auch die Erfordernis der Maßnahmen an. Diese Eigenschaft legt fest, dass staatliche Handlungen, die ein legitimes Ziel verfolgen, nur dann zulässig sind, wenn sie auch tatsächlich hierfür erforderlich sind. Wenn etwa in der Abgabenordnung die Anweisung enthalten wäre, dass jeder Steuerpflichtige bei Zahlung seiner Steuern in geraden Jahren einen blauen und in ungeraden Jahren einen roten Hut zu tragen hat, dann ist diese Maßnahme für das Erreichen des Ziels, Steuereinnahmen zu generieren, sicherlich irrelevant. Der Verhältnismäßigkeitsgrundsatz verbietet somit derart überflüssige staatliche Vorgaben.
Nun mag man in gewissen Situationen trefflich streiten, ob eine Maßnahme, die der Staat vorgibt, erforderlich oder irrelevant ist. Dies ist etwa in Bezug auf die Wegzugsteuer kontrovers diskutiert worden. In solchen Fällen entscheiden dann letzten Endes Gerichte, die dabei das Grundgesetz oder gar geltendes Europarecht als Leitfaden ansetzen.
3.4. Angemessenheit der Maßnahmen: Grundsatz der Wahl des mildesten Mittels
In diesem Zusammenhang ist auch die Frage nach der optimalen Option zum Erreichen eines Ziels zu sehen. So könnte man beispielsweise argumentieren, dass zur Sicherung des Steueraufkommens der Staat zunächst solange die Einkünfte seiner Steuerpflichtigen einbehält, etwa über die Lohnsteuer, bis diese die zu erwartende Gesamtsteuer für das laufende Jahr vorausgezahlt haben. Das würde aber bedeuten, dass man etwa bei einem durchschnittlichen Steuersatz von 25 % erst ab April Geldzufluss auf dem eigenen Bankkonto feststellen könnte.
Wie man leicht erkennen kann, ist diese Maßnahme zwar sowohl legitim als auch erforderlich und geeignet, um Vater Staat zu seinen Steuereinnahmen zu verhelfen. Jedoch ist diese Art der Steuererhebung übertrieben rigoros. Der Grundsatz der Verhältnismäßigkeit gebietet es nämlich, dass hier diejenige Maßnahme zu bevorzugen ist, mit der man die Grundfreiheiten der Bürgerinnen und Bürger am wenigsten einschränkt. Aus diesem Grund spricht man in diesem Zusammenhang auch vom Grundsatz der Wahl des mildesten Mittels. Hier ist daher ein Abwägen der verfügbaren Mittel mit Augenmaß erforderlich. Sicherlich erfordert dies aber auch ein gewisses Maß an Kreativität von Seiten des Gesetzgebers, um die optimale Vorgehensweise zu bestimmen.

4. Der Verhältnismäßigkeitsgrundsatz in Bezug auf das Steuerrecht
Wir haben bereits einige simple Beispiele dargestellt, die eine Verletzung des Verhältnismäßigkeitsgrundsatzes illustrieren sollten. Dabei ist das Steuerrecht geradezu durchdrungen von diesem Prinzip. Schon allein die Tatsache, dass wir Steuern nach gewissen Regeln, den Steuergesetzen, zu entrichten haben, stellt klar, wie bedeutend der Verhältnismäßigkeitsgrundsatz dabei ist, um einerseits den Bedarf des Staates nach Steuereinnahmen zu erfüllen, andererseits aber auch, um das Eigentumsrecht der Steuerpflichtigen zu wahren. Selbst dann, wenn die Lenkungswirkung von Steuern im Vordergrund steht, müssen die jeweiligen Rechtsnormen dem Verhältnismäßigkeitsgrundsatz in allen vier der eben vorgestellten Aspekte entsprechen.
Am deutlichsten tritt die Bedeutung des Verhältnismäßigkeitsgrundsatzes bei Steuerschätzungen zutage (§ 5 AO). Hier ist es das Abwägen der Höhe der Bemessungsgrundlage, die besonders kritisch ist. Kein Wunder also, wenn viele Einsprüche und Rechtsverfahren mit Schätzungen zusammenhängen.
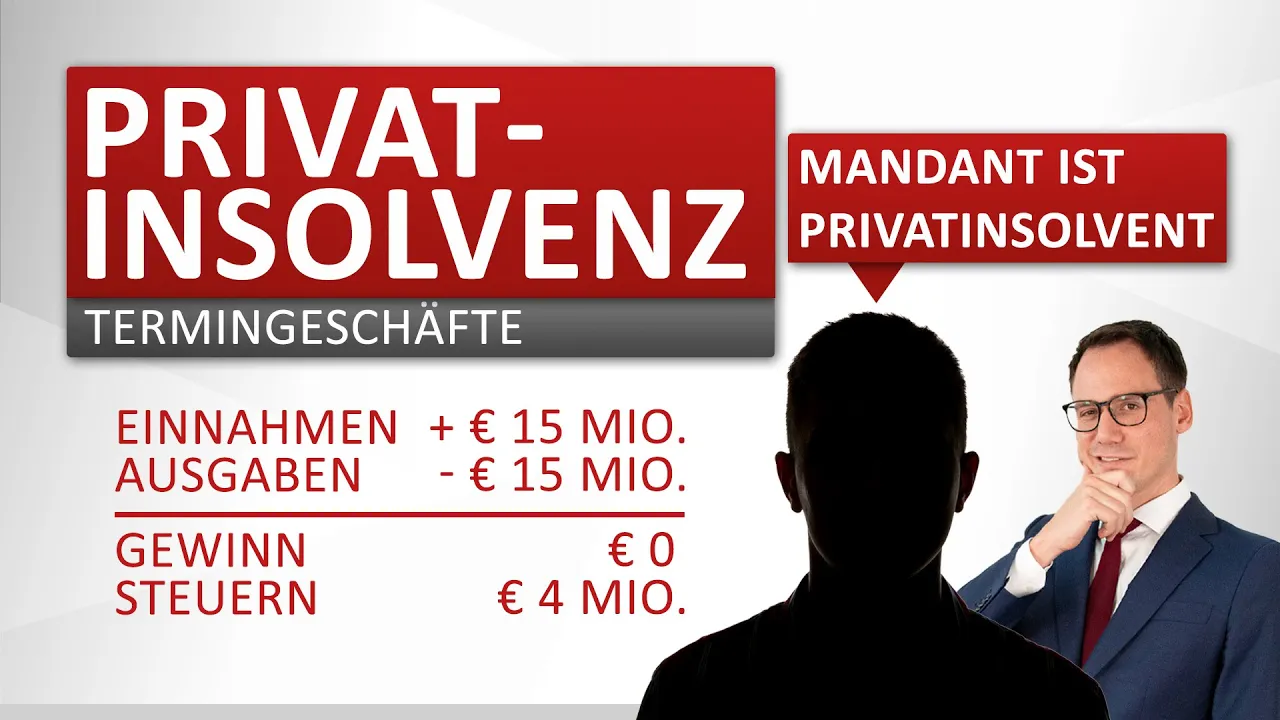
Ein weiteres Beispiel, wo im deutschen Steuerrecht der Verhältnismäßigkeitsgrundsatz derzeit möglicherweise verletzt wird, ist die Sonderregelung, die die Beschränkung der Verlustverrechnung bei Termingeschäften vorschreibt. Hier geht es sogar soweit, dass Privatinsolvenzen drohen oder sogar eintreten. Selbst dann, wenn in diesem Zusammenhang die Lenkungswirkung bei der Intention des Gesetzgebers im Vordergrund stand, ist es bei derart gravierenden Einschnitten für die Betroffenen mehr als fraglich, ob hier der Verhältnismäßigkeitsgrundsatz ausreichende Beachtung findet.
5. Der Verhältnismäßigkeitsgrundsatz – Fazit
Das Steuerrecht, ebenso wie alle anderen Rechtsgebiete, sind von bestimmten Prinzipien getragen. Neben dem Leistungsfähigkeitsprinzip, dem Gebot der Folgerichtigkeit sowie dem objektiven und dem subjektiven Nettoprinzip zählt auch der Verhältnismäßigkeitsgrundsatz im Steuerrecht dazu. Tatsächlich ist dieser Leitgedanke in Ansätzen schon von Adam Smith formuliert worden, der sich im 18. Jahrhundert mit Fragen der Staatsführung und Ökonomie beschäftigte. Nachfolgende Finanzwissenschaftler, wie etwa Fritz Neumark, präzisierten und erweiterten dieses und viele weitere Prinzipien. So ist es heute fester Bestandteil aller Steuerrechtssysteme, die auf eine gerechte und ausgewogene Besteuerung ausgerichtet sind.
Steuerberater für Unternehmensteuerrecht
Unsere Kanzlei hat sich besonders auf die steuerrechtliche Gestaltungsberatung zum Unternehmensteuerrecht spezialisiert. Beim Optimieren ihrer Unternehmensteuern schätzen Mandanten unser Know-how beispielsweise in folgenden Bereichen:
GmbH
- Allgemeine Beratung zur Gründung von Holdingstrukturen
- Empfehlung zum Zeitpunkt der ersten Gewinnausschüttung an eine Holding
- Nutzung von Steuervorteilen beim Ansatz von Spendenzahlungen einer GmbH
- Warnung vor steuerlichen Risiken bei Vermietung an eigene GmbH
Umwandlungen
- Formwechsel von einer GmbH in eine GmbH & Co. KG zwecks Vorbereitung eines steueroptimierten Unternehmensverkaufs
- Planung zur und Betreuung bei der Umwandlung von Einzelunternehmen in andere Rechtsformen
Personengesellschaften
- Beratung zur Eintragungspflicht von Gesellschaften bürgerlichen Rechts (GbR) in das Gesellschaftsregister und das Transparenzregister
- Informationen zur Einheits-GmbH & Co. KG
- Beratung zur Thesaurierungsbegünstigung für Personengesellschaften
Hierzu stehen Ihnen unsere Steuerberater und Rechtsanwälte an den Standorten Köln und Bonn gerne für eine persönliche Beratung zur Verfügung. Zudem beraten wir deutschlandweit per Telefon und Videokonferenz:
Lehrauftrag für Spezialgebiete des Steuerrechts
Unsere besonderen Expertisen für das deutsche Steuerrecht werden auch durch die FOM Hochschule bestätigt. Steuerberater Christoph Juhn wurde dort zum Lehrbeauftragten für Steuerrecht berufen und lehrt seit dem Wintersemester 2013 die Veranstaltung „Spezialgebiete des Steuerrechts – Verfahrensrecht II“. Das vorlesungsbegleitende Skript stellen wir Ihnen hier gerne vorab als Information zum kostenlosen Download zur Verfügung:



