
GmbH & Co. KG umwandeln
erweitertes Anwachsungsmodell
Das erweiterte Anwachsungsmodell ermöglicht die Umwandlung einer GmbH & Co. KG in eine GmbH. Durch die Einbringung aller KG-Anteile in die Komplementär-GmbH wächst das Vermögen der Personengesellschaft auf die GmbH an, sodass die GmbH als alleinige Rechtsnachfolgerin bestehen bleibt.




































































































Erweitertes Anwachsungsmodell: GmbH & Co. KG in GmbH ändern
Unter dem Begriff erweitertes Anwachsungsmodell ist eine Umwandlung einer GmbH & Co. KG in eine GmbH zu verstehen. Diese Umwandlung erfolgt durch eine Anwachsung der Personengesellschaft auf die Kapitalgesellschaft, die als Komplementär dient. Man erreicht dies dadurch, dass man als Kommanditist alle Anteile an der GmbH & Co. KG in die GmbH einbringt. Auf diese Weise verbleibt die GmbH als einziger Gesellschafter der Personengesellschaft. Da aber eine Personengesellschaft immer über mindestens zwei Gesellschafter verfügen muss, bedeutet dies das Erlöschen der Personengesellschaft. So bleibt die GmbH allein übrig.
Inhaltsverzeichnis
1. Erweitertes Anwachsungsmodell – Einleitung
Wir haben schon häufig darüber berichtet, wie man ein Einzelunternehmen erfolgreich in eine GmbH umwandelt. Auch über den umgekehrten Weg haben wir bereits informiert. Doch gibt es im Umwandlungssteuerrecht eine Konstellation, auf die wir noch keine ausführliche Beschreibung geliefert haben, und zwar über das, was man mit dem Begriff erweitertes Anwachsungsmodell kennzeichnet. Dies ist insofern spannend, weil hier eine Personengesellschaft plötzlich verschwindet und dadurch eine GmbH verbleibt. Damit haben wir im deutschen Steuerrecht praktisch etwas, wonach Teilchenphysiker ständig suchen, nämlich, dass etwas fast spurlos zu verschwinden vermag.
2. Anwachsung bei Personengesellschaften
Der Fachbegriff erweitertes Anwachsungsmodell mag Ihnen sehr wahrscheinlich unbekannt sein, aber vielleicht haben Sie ja schon einmal von der Anwachsung gehört. Dies ist nämlich ebenfalls ein Umwandlungsvorgang und er betrifft Personengesellschaften. Deshalb blicken wir zunächst einmal auf diesen Aspekt, um dann später den Gesamtkontext mit dem erweiterten Anwachsungsmodell ganzheitlich zu verstehen.
Eine Anwachsung liegt vor, wenn die Mitunternehmeranteile an einer Personengesellschaft von einem Gesellschafter auf einen anderen übergehen. Wenn zum Beispiel eine OHG drei Gesellschafter hat und einer ausscheiden möchte, dann könnte er einerseits die Beteiligung an einen externen Interessenten veräußern. Genauso gut könnte aber auch einer der anderen Mitgesellschafter (oder beide) seine Anteile übernehmen wollen. Wenn also die Mitgesellschafter die Beteiligung des ausscheidenden Gesellschafters erwerben, dann wachsen sie auf die ihrigen an.
Dies ist der Normalfall bei einer Anwachsung. Kennzeichnend ist also eine Reduktion der Anzahl an Gesellschaftern in einer Personengesellschaft. Zwar wäre auch eine Auflösung der Beteiligung des ausscheidenden Gesellschafters denkbar, sodass die Beteiligungsverhältnisse der verbleibenden Gesellschafter neu zu bestimmen wären. Allerdings kann es ja zu unterschiedlich hohen Aufteilungsquoten bei der Übertragung der Beteiligung des ausscheidenden Gesellschafters kommen. Etwa dadurch, dass der eine OHG-Gesellschafter 10 % der Anteile erhält und der andere 90 % . Daher ist die Anwachsung als Umwandlungsvorgang in einer solchen Situation durchaus sinnvoll.

3. Erweitertes Anwachsungsmodell bei einer GmbH & Co. KG
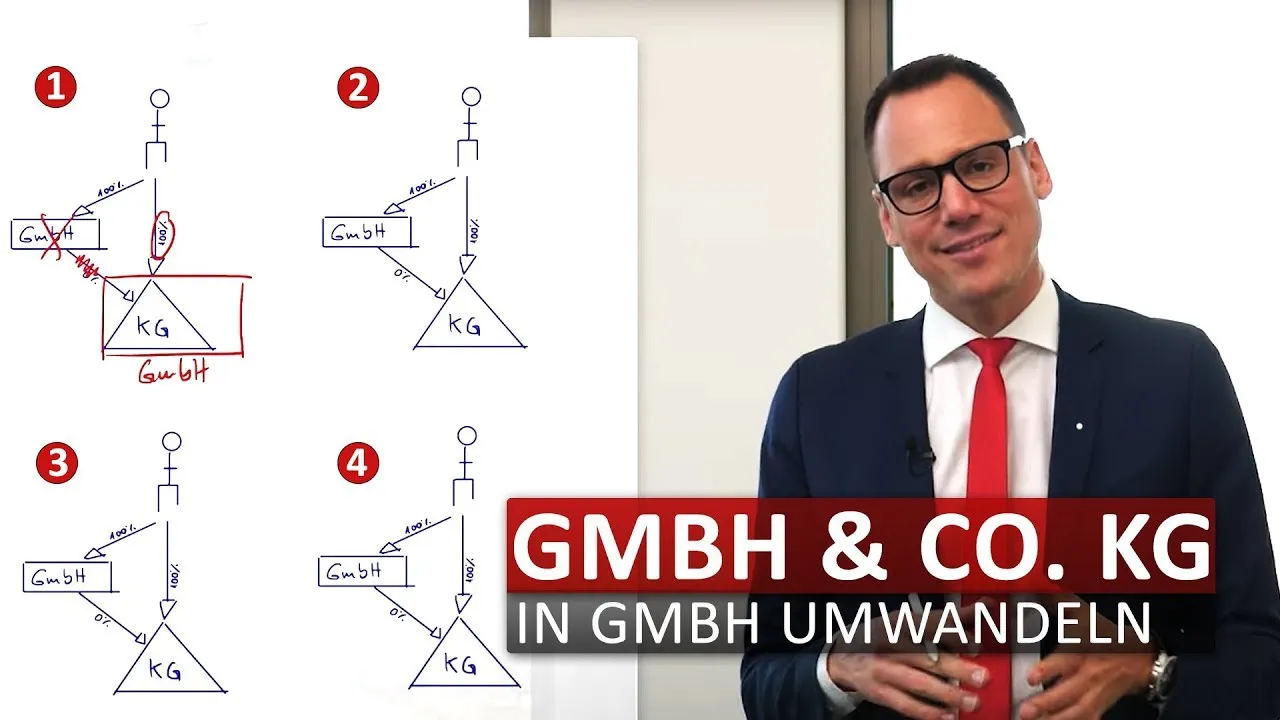
Der Spezialfall zur Anwachsung ist die Umwandlung einer GmbH & Co. KG in eine reine GmbH. Darunter versteht man das erweiterte Anwachsungsmodell, denn meistens hat eine GmbH & Co. KG nur zwei Gesellschafter, eine natürliche Person als Kommanditist und eine juristische Person als Komplementär. Dabei ist die Beteiligungsstruktur üblicherweise derart gestaltet, dass die Komplementär-GmbH nur zu 0 % an der GmbH & Co. KG beteiligt ist und der Kommanditist über 100 % der Anteile verfügt. Wenn jetzt der Kommanditist die GmbH & Co. KG in eine GmbH umwandeln möchte, kann er das erweiterte Anwachsungsmodell zur Umwandlung nutzen.
Und das geschieht folgendermaßen: Der Kommanditist überträgt per Einbringung seine gesamten Anteile an der GmbH & Co. KG auf die bisher leere Komplementär-GmbH. Damit wird die GmbH Alleingesellschafterin der Personengesellschaft, denn der Kommanditist tritt ja durch die vollständige Übertragung seiner Anteile praktisch aus der Personengesellschaft aus. Da aber eine Personengesellschaft zwingend über mindestens zwei Gesellschafter verfügen muss (dies geht implizit aus § 705 BGB hervor), ist dies der Endpunkt ihrer Existenz. Ohne dass es zu irgendeiner explizit in diese Richtung weisende Entscheidung oder Anmeldung in das Handelsregister gekommen ist, hört die GmbH & Co. KG auf zu existieren. Was dann noch verbleibt ist allein die GmbH, die zuvor die Rolle des Komplementärs übernommen hatte.

4. Erweitertes Anwachsungsmodell: Rechtsfolgen
Rechtlich betrachtet geht das Ende der Existenz der Personengesellschaft indirekt aus § 738 Absatz 1 Satz 1 BGB hervor. Dort steht weiterhin die Forderung, dass das Enden einer im Handelsregister eingetragenen Gesellschaft einen entsprechenden Eintrag ins Handelsregister erfordert. Spätestens dann muss man also auch das Erlöschen der GmbH & Co. KG ins Handelsregister eintragen.
Für die GmbH gilt außerdem, dass man ihren Zweck im Gesellschaftsvertrag anpassen muss. Denn in der Regel erfüllte die Komplementär-GmbH ja nur einen Zweck, nämlich das Halten und Verwalten von Unternehmensbeteiligungen. Durch Anwachsung des operativen Teils der Personengesellschaft ist die GmbH aber nun selbst ein operatives Unternehmen geworden. Tatsächlich informiert ja ein Handelsregisterauszug auch über den Zweck einer GmbH. Aus diesem Grund muss man die Änderung des Zwecks der GmbH in den Gesellschaftsvertrag aufnehmen und diesen dem Registergericht einreichen, sodass die Änderung des Zwecks ebenfalls im Handelsregister vermerkt wird. Gegebenenfalls ist auch die Firma zu ändern.
Die Einbringung der Kommanditanteile in die Komplementär-GmbH bedingt eine weitere Rechtsfolge. Denn im Gegenzug erhält der ausscheidende Gesellschafter Anteile an der GmbH. In der Regel entspricht der Gegenwert dieser neuen Anteile dem Wert der Kommanditanteile, die hierbei übergegangen sind. Man spricht hierbei auch von der Anwendung der Spiegelbildmethode (§ 39 Absatz 2 Nummer 2 AO).
Und damit noch ein letzter Punkt zu den Rechtsfolgen einer Umwandlung mittels erweitertem Anwachsungsmodell: Die Umwandlung ist steuerneutral möglich. Allerdings gilt dies nur, wenn dem ehemaligen Kommanditisten neue Anteile an der GmbH gewährt werden (§ 20 UmwStG).
5. Erweitertes Anwachsungsmodell – Fazit
Es gibt viele Wege, um eine GmbH & Co. KG in eine GmbH umzuwandeln. Einer davon ist das erweiterte Anwachsungsmodell, das wir Ihnen in diesem Artikel ausführlich vorstellen wollten. Tatsächlich handelt es sich hierbei um eines der elegantesten Umwandlungsverfahren, um eine GmbH aus einer GmbH & Co. KG zu formen. Grund hierfür ist insbesondere, dass man nur geringen rechtlichen Aufwand betreiben muss, um dieses Ziel zu erreichen. Außerdem ist dies steuerneutral möglich.
Steuerberater für Umwandlungssteuerrecht
Unsere Kanzlei hat sich besonders auf die steuerrechtliche Gestaltungsberatung zum Umwandlungssteuerrecht spezialisiert. Beim Aufsetzen steueroptimierter Unternehmensstrukturen schätzen Mandanten unser Know-how beispielsweise in folgenden Bereichen:
GmbH & Co. KG
- Individueller Rechtsformvergleich zwischen GmbH und GmbH & Co. KG
- Nutzung einer GmbH & Co. KG im Rahmen eines Mittelstandsmodells in Spanien
Umwandlungen
- Erläuterungen zu sämtlichen Umwandlungsvorgängen (Einbringung, Verschmelzung, Formwechsel, Anteilstausch)
- Strategische Beratung zu Holdinggesellschaften und Organschaften
- Gründung von Holdinggesellschaften aus bestehenden Unternehmensstrukturen heraus
- Durchführung von grenzüberschreitenden Einbringungen
Hierzu stehen Ihnen unsere Steuerberater und Rechtsanwälte an den Standorten Köln, Bonn und Düsseldorf gerne für eine persönliche Beratung zur Verfügung. Zudem beraten wir deutschlandweit per Telefon und Videokonferenz.



